

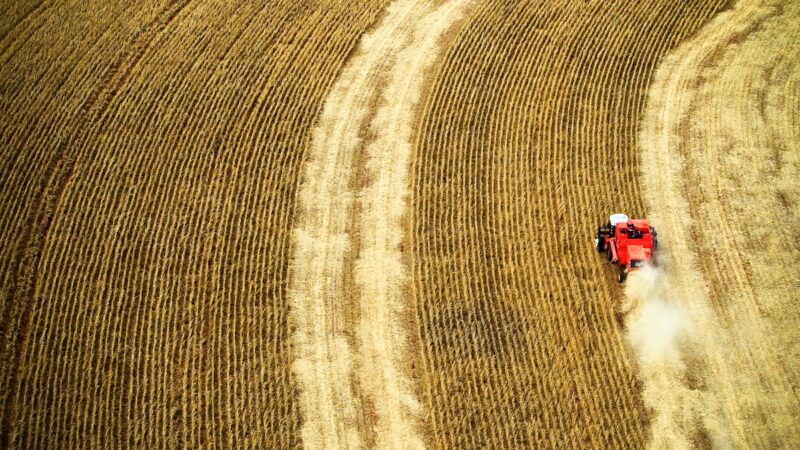
En el transcurso de este año, los productores agropecuarios argentinos han demostrado una notable paciencia al momento de definir sus estrategias comerciales. La razón principal radicaba en la gran cantidad de variables que mantenían el mercado en un estado de constante observación, a la espera de condiciones más favorables en las cotizaciones. Para garantizar que los productores puedan resguardar los precios de sus cosechas, la clave ha sido adoptar herramientas flexibles que permitan adaptarse a los vaivenes del mercado, evitando quedar inmovilizados ante una venta o compra prematura.
La complejidad de estas variables es innegable. El año comenzó con una cosecha récord en Sudamérica, pero rápidamente surgieron desafíos globales. El conflicto en Medio Oriente, que se intensificó con el tiempo; las condiciones climáticas desfavorables tanto en Estados Unidos como en la Unión Europea; y los ataques con drones ucranianos a infraestructuras logísticas en Rusia, que siguen afectando el flujo de cereales y oleaginosas desde el Mar de Azov y el Mar Negro, fueron factores determinantes. Todas estas circunstancias exigieron una prudencia y una inteligencia estratégica excepcionales al momento de diseñar coberturas de precios.
Finalmente, los precios comenzaron a mostrar una reacción, aunque de forma gradual. Los informes del Departamento de Agricultura de los Estados Unidos (USDA) demoran más de lo previsto en reflejar datos de oferta y demanda que ajusten aún más las existencias del país norteamericano. De hecho, en septiembre, el USDA recortó el rinde proyectado de maíz, pero en menor medida de lo que el mercado esperaba, y sorprendentemente aumentó el de soja. La atención ahora se centra en los próximos hitos: el 30 de septiembre, con la publicación de los stocks trimestrales al 1° de septiembre (la imagen final de la campaña anterior), y el 9 de octubre, con el informe mensual que incluirá datos de cosecha actual.
Es evidente que las recomendaciones sobre coberturas de precios deben alinearse con las necesidades financieras específicas de cada eslabón de la cadena productiva, así como con el nivel de cobertura ya implementado. Respondiendo a la pregunta inicial, este es un momento propicio para delinear diversas estrategias que se adapten a las particularidades de cada empresa. Sin embargo, es fundamental que estas estrategias mantengan la flexibilidad que ha caracterizado la campaña actual. El ciclo comercial 2026/27 recién empieza, y el clima en Sudamérica, especialmente en Brasil (región de los Cerrados y el sur) y la primavera argentina, será un factor crucial en la formación de los precios de los granos, prometiendo mayor volatilidad y exigiendo una observación minuciosa de los pronósticos.
Fuente original: La Nación
Deja una respuesta